
Kontron mit 1,1 Milliarden Euro Umsatz in neun Monaten
 Mona Hopfinger
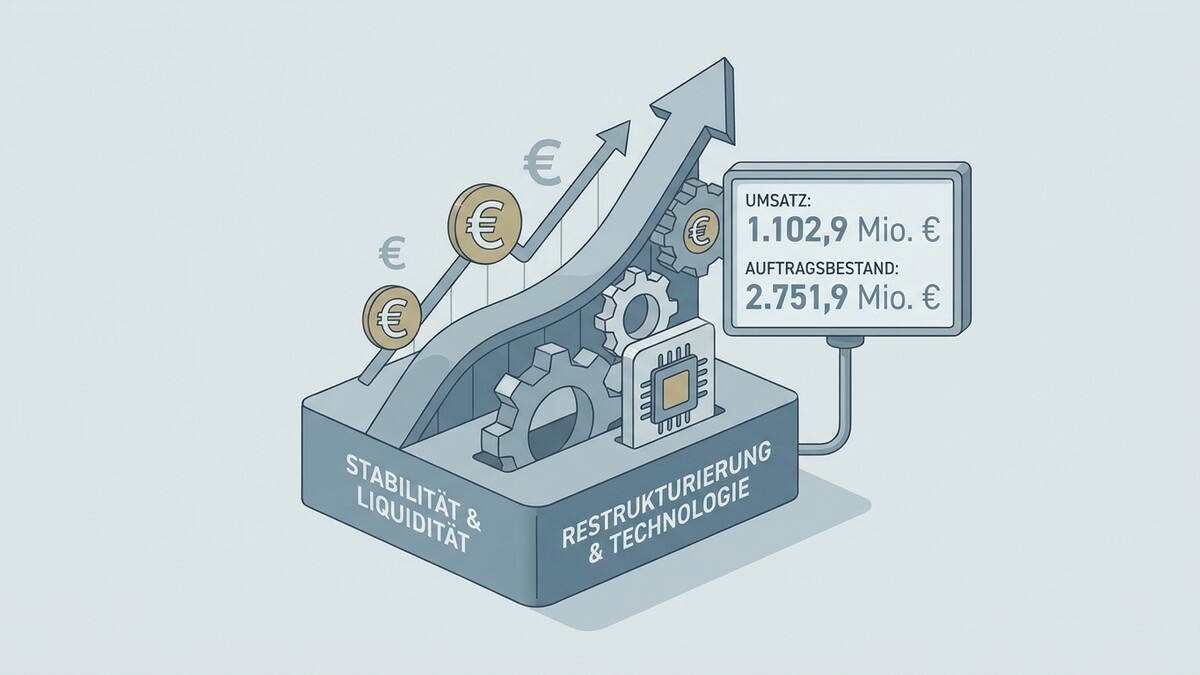
Der Linzer IoT-Technologiekonzern Kontron hat die Zahlen für die ersten drei Quartale 2026 vorgelegt. Der Umsatz lag bei 1,1 Milliarden Euro, das bereinigte EBITDA bei 151 Millionen Euro. Die Jahresprognose bleibt aufrecht.
Von Jänner bis September 2026 erwirtschaftete Kontron einen Umsatz von 1.102,9 Millionen Euro. Im Vorjahreszeitraum waren es bereinigt um Entkonsolidierungen 1.123,6 Millionen Euro gewesen. Das bereinigte EBITDA stieg auf 151 Millionen Euro nach 140,1 Millionen Euro im Vorjahr.
Nicht bereinigt belief sich das EBITDA auf 125,9 Millionen Euro. In den ersten neun Monaten fielen außerordentliche Restrukturierungskosten von 25,1 Millionen Euro an. Der Vorjahreszeitraum war hingegen durch Sondererträge aus der Entkonsolidierung begünstigt worden.
Das den Anteilsinhabern zurechenbare Konzernergebnis betrug 52,7 Millionen Euro, verglichen mit 110,8 Millionen Euro im Vorjahr. Das Vorjahresergebnis war maßgeblich durch die Entkonsolidierung des COM-Geschäfts geprägt worden.
Restrukturierung abgeschlossen
Das Ende 2025 gestartete Restrukturierungsprogramm im Bereich GreenTec wurde im dritten Quartal 2026 planmäßig abgeschlossen. Dadurch sollen künftig jährlich mehr als 30 Millionen Euro eingespart werden. Erste Effekte zeigten sich bereits im dritten Quartal, die volle Wirkung wird ab 2027 erwartet.
Der operative Cashflow erreichte in den ersten neun Monaten 4,3 Millionen Euro nach 49,7 Millionen Euro im Vorjahr. Belastet wurde die Entwicklung durch den Aufbau von Vorräten wegen angespannter Verfügbarkeit von Speicherchips. Die Produkte und Chips sollen im vierten Quartal ausgeliefert werden und den Jahres-Cashflow deutlich verbessern.
Liquidität und Eigenkapital gestärkt
Die Liquiditätssituation verbesserte sich deutlich, insbesondere durch den Zahlungseingang aus der Veräußerung des COM-Geschäfts. Zum 30. September 2026 verfügte Kontron über liquide Mittel von 246,1 Millionen Euro. Das Eigenkapital erhöhte sich auf 777,1 Millionen Euro, was einer Quote von 43,4 Prozent entspricht. Die Nettoverschuldung sank auf 135,2 Millionen Euro.
Der Auftragsbestand erreichte per Ende September 2.751,9 Millionen Euro nach 2.495,3 Millionen Euro zum Jahresende 2025. Das Book-to-Bill-Verhältnis lag bei 1,23 und unterstreicht die hohe Nachfrage.
Prognose bestätigt, mögliche Abschreibung
Die Speicherchipkrise führte zu einem Aufbau noch nicht ausgelieferter Produkte im Wert von 68,6 Millionen Euro. Diese sollen mehrheitlich im vierten Quartal ausgeliefert werden und Umsatz sowie EBITDA stützen.
Für das Gesamtjahr 2026 rechnet der Vorstand weiterhin mit einem Umsatz auf Vorjahresniveau von rund 1,6 Milliarden Euro sowie einem EBITDA von rund 200 Millionen Euro (225 Millionen Euro vor Einmalkosten aus der Restrukturierung).
Aufgrund von Vergleichsgesprächen mit dem VW-Konzern, der trotz bindenden Auftrags die vereinbarten Stückzahlen nicht abnimmt, könnte sich ein Abwertungsbedarf bei immateriellen Vermögenswerten von bis zu 25 Millionen Euro ergeben. Eine allfällige Abschreibung wäre nicht zahlungswirksam und würde das EBITDA nicht berühren.
Worüber spricht Linz morgen?
Kostenloses News Briefing aus deiner Region – jeden Morgen um 6 Uhr.
Mit der Anmeldung nimmst du die Datenschutzerklärung zur Kenntnis.